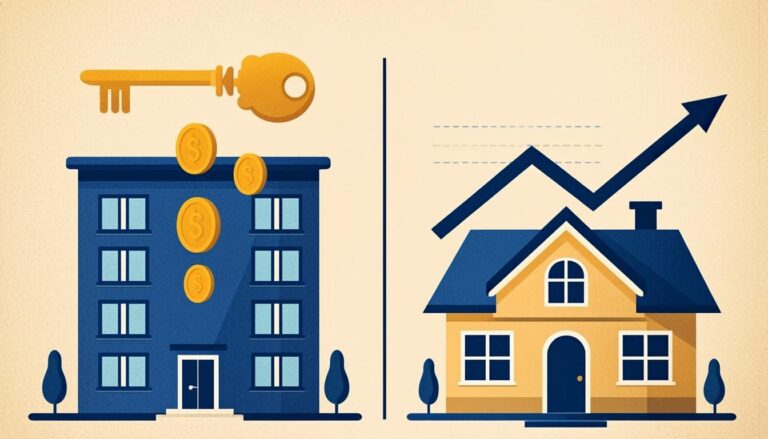
شاید پرتکرارترین مشاورهٔ غیررسمی مالی در ایران این باشد: «اجاره دود میرود، قسط سرمایه میماند.» جملهای قشنگ که گاهی درست است و گاهی دقیقاً برعکس. تصمیم بین رهن کامل و خرید خانه، نه احساسی باید گرفته شود نه با شعار؛ با حسابوکتاب هزینهٔ واقعی هر دو مسیر در شرایطِ خودِ شما.
هزینهٔ واقعی مالکیت چیست؟
خانه فقط «قسط وام» نیست. ملک هزینههای پنهان دارد: استهلاک و تعمیرات (میانگین سالانه ۱ تا ۲٪ ارزش ملک)، مالیات و عوارض شهرداری، بیمه و شارژ ساختمان، و مهمتر از همه هزینهٔ فرصت؛ پولی که بهعنوان پیشپرداخت در ملک قفل میشود، میتوانست در سپرده، صندوق درآمد ثابت یا طلا کار کند. اگر سود این سرمایهٔ قفلشده را به هزینههای نگهداری اضافه کنید، «هزینهٔ سالانهٔ مالکیت» شکل میگیرد.
هزینهٔ واقعی اجاره چیست؟
مستأجر فقط «موجودی» نمیدهد؛ تفاوتِ رشد اجاره با رشد ارزش ملک را هم میپردازد. اگر قیمت مسکن سالانه ۳۰٪ رشد کند و اجارهها ۲۰٪، مستأجر از نظر دارایی عقب میافتد. اما اگر رشد مسکن بُرود و اجارهها با تورم عمومی همقدم بمانند، مستأجرِ منضبط که مابهالتفاوت را سرمایهگذاری میکند، میتواند جلو بزند. راز ماجرا در همین جمله است: مستأجرِ منضبط و مالکِ صبور، هر دو میبرند؛ ضرر متعلق به مستأجرِ ولخرج و مالکِ بیبرنامه است.
چهار عددی که باید حساب کنید
- نسبت اجاره به ارزش ملک: اجارهٔ سالانه را بر ارزش خانه تقسیم کنید. اگر زیر ۸٪ بود (اغلب در ایران پایینتر است)، یعنی بازار به اجارهدادنِ مالک «سخت» است و از دید مستأجر، اجاره نسبتاً «ارزان» است.
- توان پیشپرداخت: اگر پیشپرداخت، تمام پسانداز و صندوق اضطراریتان را میبلعد، خریدِ همین امروز ریسک نقدشوندگی میسازد.
- دورهٔ اقامت احتمالی: برای اقامت زیر ۳ تا ۴ سال، هزینهٔ معاملاتی خریدوفروش (کارگزاری، پایانکار، مشاور) معمولاً مزیت خرید را میخورد.
- بازدهی جایگزین: اگر پول شما در جای دیگری ۳۵٪ بازده میسازد و مسکن ۲۵٪، مالکیتِ «عاطفی» گران تمام میشود.
چکلیست تصمیم نهایی
- اگر اقامت بلندمدت دارید، درآمد باثبات است و پیشپرداخت تمام ذخیرهٔ امنیتیتان را نمیبلعد: خرید منطقی است.
- اگر شغل یا شهرتان ممکن است تغییر کند، یا برای وام باید چند سال در صف بمانید: اجاره + سرمایهگذاری منظمِ مابهالتفاوت را انتخاب کنید.
- در هر دو حالت، «سپر مالی» (صندوق اضطراری) را قبل از تعهد بزرگ بسازید.
در پایان، خانه هم «سرمایهگذاری» است هم «کالای مصرفی» برای زندگی. اگر خرید خانه به معنای حذف آتیش بازیِ سرمایهگذاریتان است و اجاره به معنای حذف انضباط پسانداز، هر دو به یک نتیجه میرسند: انتخاب درست، آن تصمیمی است که پول شما را در طول زمان بزرگ کند، نه فقط امروزش آرام کند.